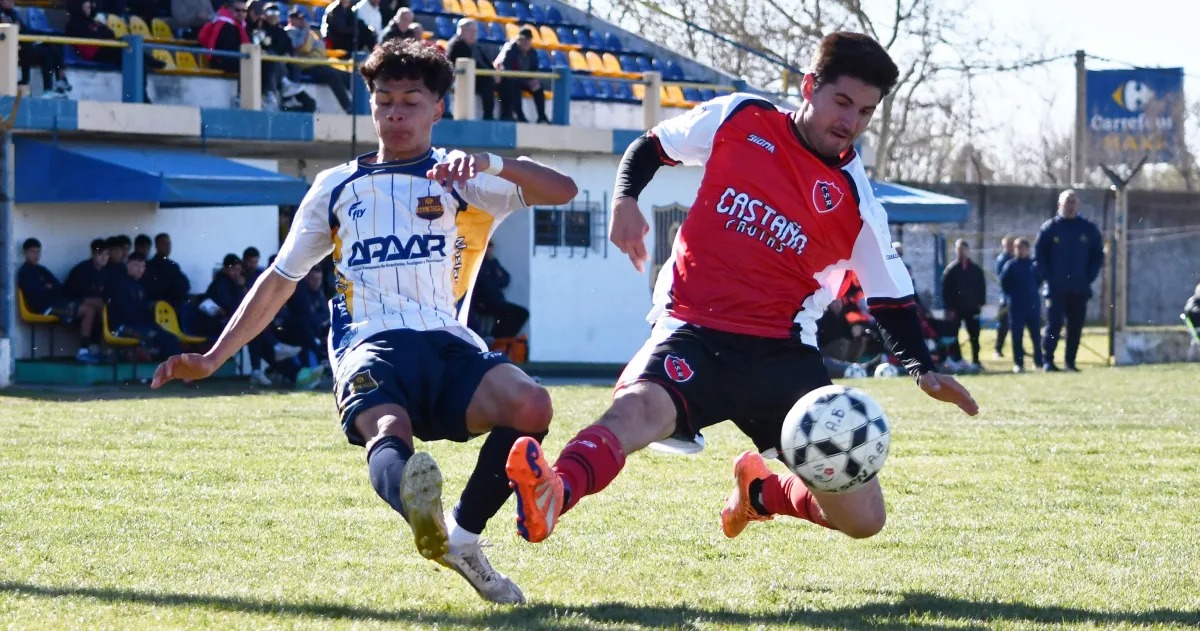
Padre e hijo de selección: la histórica gesta de Hernán y Santino Ruiz en Catamarca
Padre e hijo de selección: la histórica gesta de Hernán y Santino Ruiz en Catamarca
El indicador provincial se ubicó en el 20,4% de deudores en mora, solo por detrás de CABA, en medio de una crisis nacional donde 12 provincias superan el 30%. El informe de EcoGo y la Universidad Austral advierte que el crédito no bancario concentra las mayores tasas de incumplimiento.
En un contexto nacional signado por el deterioro financiero de los hogares y el incremento sostenido en el atraso de los pagos, La Pampa logró posicionarse como la segunda jurisdicción del país con menor nivel de morosidad en préstamos personales y tarjetas de crédito. De acuerdo con un relevamiento elaborado por la consultora EcoGo y la Universidad Austral, el 20,4 por ciento de los deudores pampeanos presenta saldos irregulares, una cifra sustancialmente menor al promedio general de la Argentina.
A nivel país, el indicador alcanzó al 26,6 por ciento de los tomadores de crédito, mostrando una suba de 8,3 puntos porcentuales respecto del mismo periodo del año anterior. La situación resulta especialmente compleja en 12 de las 24 provincias, donde más de un tercio de la población afronta deudas impagas. La nómina de distritos con mayor mora está encabezada por La Rioja (36,5%), San Juan (35,6%) y Catamarca (35,5%), mientras que en el extremo opuesto únicamente la Ciudad Autónoma de Buenos Aires (15,4%) presentó mejores indicadores que la provincia de La Pampa.
El estudio puso en evidencia una marcada diferencia entre el comportamiento del sistema bancario tradicional y el de los proveedores no financieros de crédito (PNFC), segmento que abarca a empresas de tecnofinanzas (fintech), billeteras virtuales, casas de comercio y cooperativas. Si bien los bancos concentran la mayor parte del capital prestado, las firmas no bancarias registran un nivel de mora notablemente superior.
El estudio puso en evidencia una marcada diferencia entre el comportamiento del sistema bancario tradicional y el de los proveedores no financieros de crédito (PNFC), segmento que abarca a empresas de tecnofinanzas (fintech), billeteras virtuales, casas de comercio y cooperativas. Si bien los bancos concentran la mayor parte del capital prestado, las firmas no bancarias registran un nivel de mora notablemente superio.
En el mercado no financiero, el incumplimiento por monto trepó al 31,3 por ciento, duplicando el 15,8 por ciento registrado en la banca tradicional. Además, la investigación calculó que el 13,8 por ciento de las acreencias en manos de proveedores no bancarios ya se considera incobrable por acumular más de un año de atraso. No obstante, la medición general mostró una incipiente desaceleración en la mora operativa de las personas —excluyendo los saldos irrecuperables—, la cual acumuló dos meses consecutivos a la baja hasta situarse en el 14,9 por ciento.